

金利が上がっている今、家づくりは待った方がいい?住宅ローンとこれからの住宅価格を考える ②
「金利が下がるまで待つ」が、必ずしもお得とは限りません
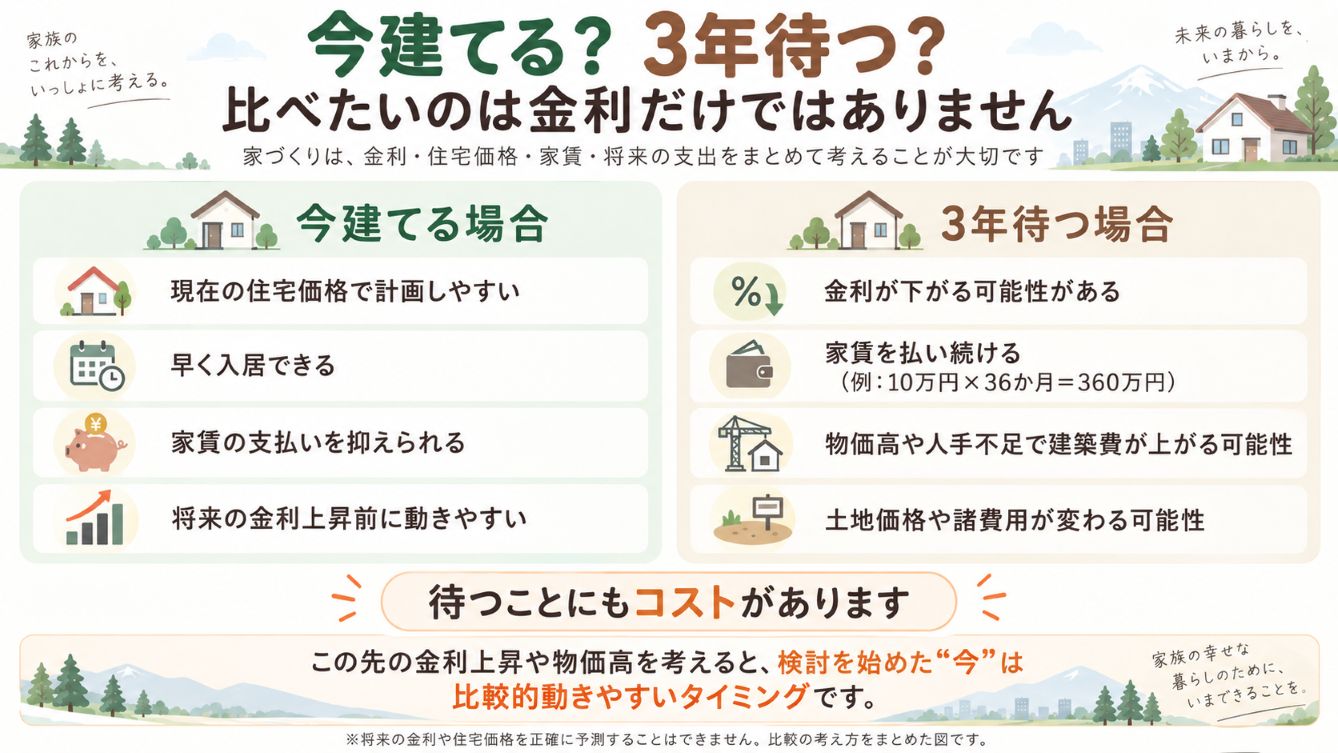
仮に3年間待って住宅ローン金利が少し下がったとしても、その3年間で建物価格が
300万円上がってしまったらどうでしょうか。
さらに現在賃貸住宅に住んでいて、家賃が月10万円なら、
10万円×36か月=360万円。
3年間で360万円の家賃を支払うことになります。
もちろん、持ち家にも固定資産税やメンテナンス費がかかりますから、家賃360万円が
そのまま「損」ということではありません。
ただ、
「待つ=何もお金がかからない」わけではない
ということは覚えておきたいところです。
金利が下がるのを待つ間にも、
- 家賃を支払う
- 建築資材の価格が変わる
- 人件費が上がる
- 土地価格が変わる
- 住宅設備の価格が変わる
可能性があります。
つまり、
金利だけが下がっても、家づくり全体の総額が下がるとは限らない
のです。
住宅価格も「待てば安くなる」とは限りません
では、これから住宅価格はどうなるのでしょうか。
もちろん、未来の住宅価格を正確に予測することはできません。
ただ、現在の住宅業界を取り巻く環境を見ると、「数年待てば以前のように安くなる」と
決めつけるのも難しい状況です。
住宅価格に影響するのは木材だけではない
一軒の家をつくるためには、
木材、鉄、コンクリート、断熱材、サッシ、キッチン、ユニットバス、給湯設備、
照明など、多くの建材や住宅設備が必要になります。
さらに、それらを製造するためのエネルギーや、工場から建築現場まで運ぶ
輸送費も必要です。
特に北海道の家づくりでは、冬でも暖かく快適に暮らすための断熱性能や
暖房設備なども重要になります。
そのため、住宅価格は単純に「木材が安くなったから下がる」というものでは
ありません。
さまざまなコストの積み重ねによって決まっています。
人手不足と人件費の上昇も家づくりの価格に影響
もうひとつ見逃せないのが、家をつくる「人」の問題です。
国土交通省が公表した2026年3月からの公共工事設計労務単価は、全国全職種平均で
前年度比4.5%上昇しました。
これで14年連続の引き上げとなっています。
公共工事の労務単価が、そのまま注文住宅の建築費になるわけではありません。
しかし、建設業界全体で人材確保や賃金上昇が課題となっていることを考えると
今後の住宅価格についても「人件費」という要素を無視することはできません。
もしかすると、考え始めた「今」が一番お買い得なのかもしれません
ここまで見ると、
「金利も上がるかもしれない。住宅価格も上がるかもしれない。それなら今すぐ
建てた方がいいの?」と思われるかもしれません。
私たちは、すべての方に「今すぐ家を建てましょう」とおすすめしたい
わけではありません。
ご家族の収入や貯蓄、仕事、お子さまの年齢などによって、家づくりに適した
タイミングは違うからです。
ただし、ひとつ考えていただきたいことがあります。
家づくりでは、どうしても
「もっと安くなるまで待とう」
と考えがちです。
ところが現在は、
金利が上昇する可能性があり、物価も一定程度上昇する見通しとなっています。
日本銀行も、経済・物価情勢によっては今後も政策金利を引き上げる考えを
示しています。
さらに、住宅をつくるための資材、設備、人件費についても、将来必ず下がる
とは言えません。
そう考えると、
「数年待てばもっとお買い得になるはず」とは限らないのです。
むしろ、
家が欲しいと思った。
家族の暮らしを考え始めた。
住宅ローンについて調べ始めた。
そんな「今」は、少なくとも現在の住宅価格や金利を基準に具体的な資金計画を
立てられるタイミングです。
将来の価格や金利は誰にも分かりません。
だからこそ、未来の「もっと安いかもしれない」を待つよりも、現在分かっている
条件の中で無理のない家づくりができるのであれば、考え始めた今が結果的に
一番お買い得なタイミングになる可能性もあります。
これは「急いで買った方がいい」という話ではありません。
「待つことにもコストとリスクがある」ことまで含めて考えてみましょう、ということです。
家づくりで本当に考えたいのは「金利」よりも総支出
そこで大切になるのが、住宅価格や住宅ローンだけではなく、
これからの暮らし全体にかかるお金を考えることです。
例えば、
- 住宅ローン
- 固定資産税
- 光熱費
- メンテナンス費
- 車の購入・買い替え
- 保険
- 食費
- お子さまの教育費
- 老後のための貯蓄
などがあります。
今の住宅ローン返済額だけを見れば余裕があっても、お子さまが高校や大学へ
進学する頃には教育費が大きくなるかもしれません。
車の買い替えや住宅のメンテナンスが重なることもあるでしょう。
だからこそ、家づくりは「住宅価格4,000万円」「住宅ローン月12万円」という
数字だけではなく、10年後、20年後の暮らしまで含めた総支出
で考えることが大切です。
次回③につづく