

金利が上がっている今、家づくりは待った方がいい? 住宅ローンとこれからの住宅価格を考える ①
「住宅ローンの金利が上がっていると聞いたけれど、今家を建てても大丈夫?」
「もう少し待った方が、金利も住宅価格も落ち着くのでは?」
これからマイホームを考えている方の中には、そんな不安を感じている方もいらっしゃる
のではないでしょうか。
住宅は、多くの方にとって人生の中でも特に大きなお買い物です。
できるだけ条件の良いタイミングで建てたいと思うのは当然のことですよね。
実際、住宅ローンを取り巻く金利環境は変わり始めています。
しかし、ここで考えていただきたいのが、
「金利が上がっている=今は家を建てない方がいい」
とは単純には言えないということです。
なぜなら、家づくりにかかるお金は住宅ローンの金利だけではないからです。
住宅そのものの価格、土地代、光熱費、現在支払っている家賃、そしてお子さまの
教育費など、これからの暮らしにかかるお金まで含めて考える必要があります。
そしてもうひとつ。
今後も物価上昇や人手不足、金利上昇の可能性があることを考えると、
「もう少し待とう」と考えているうちに、家づくりに必要な総額そのものが
増えてしまう可能性もあります。
もしかすると、家づくりを真剣に考え始めた「今」が、結果として一番お買い得に
近いタイミングなのかもしれません。
今回は、北海道で身近な北海道銀行・北洋銀行の動きも見ながら、住宅ローン金利と
これからの住宅価格、そして家づくりのタイミングについて考えてみます。
住宅ローンの金利、本当に上がっている?
ニュースなどで金利について耳にする機会が増えましたが、実際に北海道の
住宅ローンを取り巻く環境にも変化が起きています。
北海道銀行・北洋銀行でも金利を取り巻く環境は変化しています
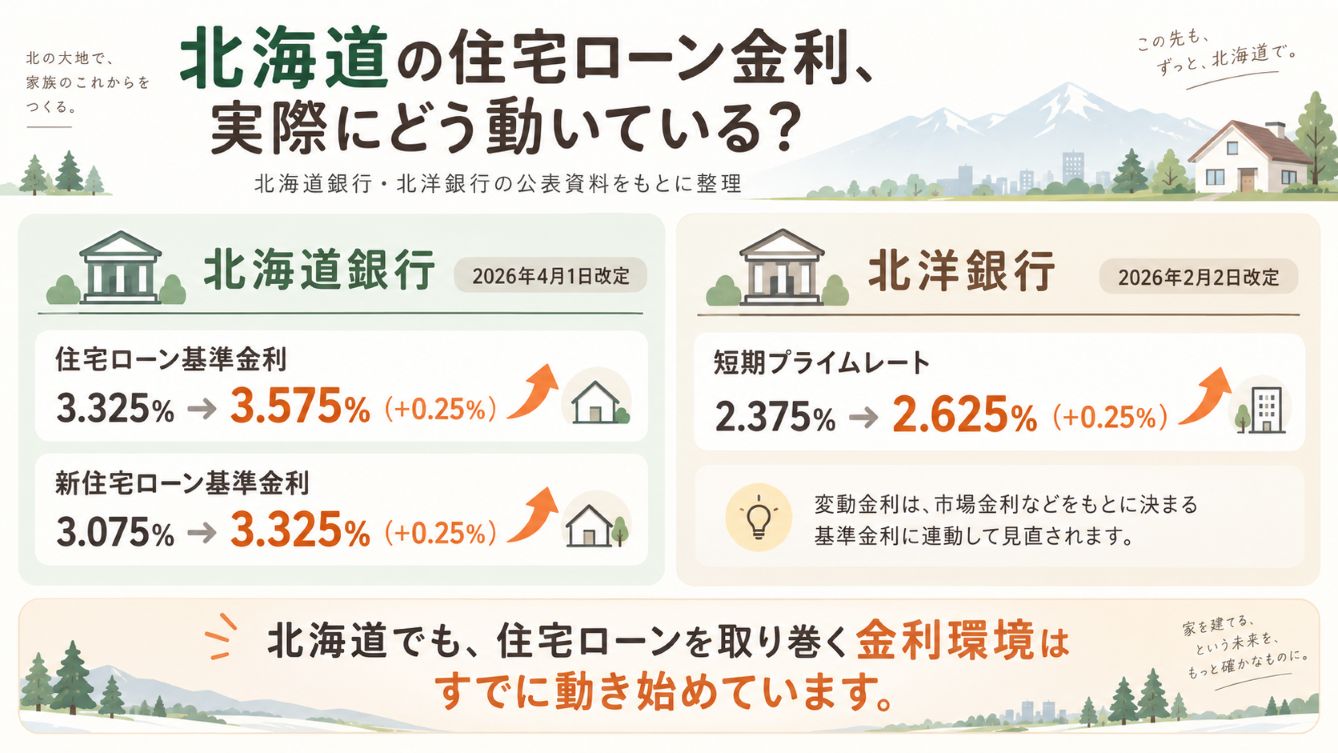
北海道で住宅を検討する方にとって身近な北海道銀行では、2026年4月1日から
変動金利型ローン商品の基準金利が引き上げられました。
住宅ローン基準金利は年3.325%から年3.575%へ、新住宅ローン基準金利についても
年3.075%から年3.325%へ、それぞれ0.25%引き上げられています。
北洋銀行についても現在、変動金利型ローン商品の基準金利は3.575%となっています。
変動金利は毎年4月1日と10月1日を基準日として金利が見直され、市場金利などに
基づいて決まる基準金利の変化に応じて、住宅ローン金利が変更される仕組みと
なっています。
つまり、「いつか金利が上がるかもしれない」という話ではなく、
北海道でも住宅ローンを取り巻く金利環境はすでに動き始めている
ということです。
※実際の住宅ローン適用金利は、金融機関、商品、借入条件、優遇内容などによって
異なります。住宅ローンを検討する際には各金融機関の最新情報をご確認ください。
〈参考〉
当社で多く選ばれている住宅ローン商品は「道銀カーボンニュートラル住宅ローン」や
「ほくようゼロカーボン応援プラン」といった断熱性能等級5・一次エネルギー消費量等級6
以上(ZEHや長期優良住宅等)に適合する住宅で適用される優遇金利商品です。
このローンを返済中は金利が完済までずっと基準金利よりー1.7%になります。
2026年9月現在の金利の場合、当初3年は固定3年特約でしたら1.08%に、4年目からは
その時の固定または変動の基準金利からー1.7%となります。
そもそも、なぜ住宅ローンの金利は上がるの?
住宅ローン金利には、景気や物価、金融市場、そして日本銀行の金融政策など
さまざまな要因が関係しています。
大まかな流れで考えると、
物価が上昇する
↓
金融政策が変わる
↓
市場金利が上昇する
↓
銀行の貸出金利にも影響する
↓
住宅ローン金利にも影響する
という関係があります。
日本銀行は2026年7月の展望レポートで、2026年度の消費者物価指数
(生鮮食品を除く)の前年比を+2.5%と見込んでいます。
さらに、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ
金融緩和の度合いを調整していく考えも示しています。
もちろん、これから何月に何%金利が上がる、と予測できるわけではありません。
ただ、少なくとも以前に比べると、「今後も金利が上がる可能性」を考えながら
住宅ローンを組む必要がある環境になってきたとは言えそうです。
金利が上がっているなら、家づくりは待った方がいい?
ここまで読むと、
「それなら金利が落ち着くまで待った方がいいのでは?」
と思われるかもしれません。
もちろん、それもひとつの選択肢です。
住宅ローンは借入額が大きく、返済期間も長いため、わずかな金利差でも
総返済額には影響します。
例えば、4,000万円を35年間、元利均等返済、ボーナス返済なしで借り
金利が全期間変わらないと仮定して単純計算してみます。
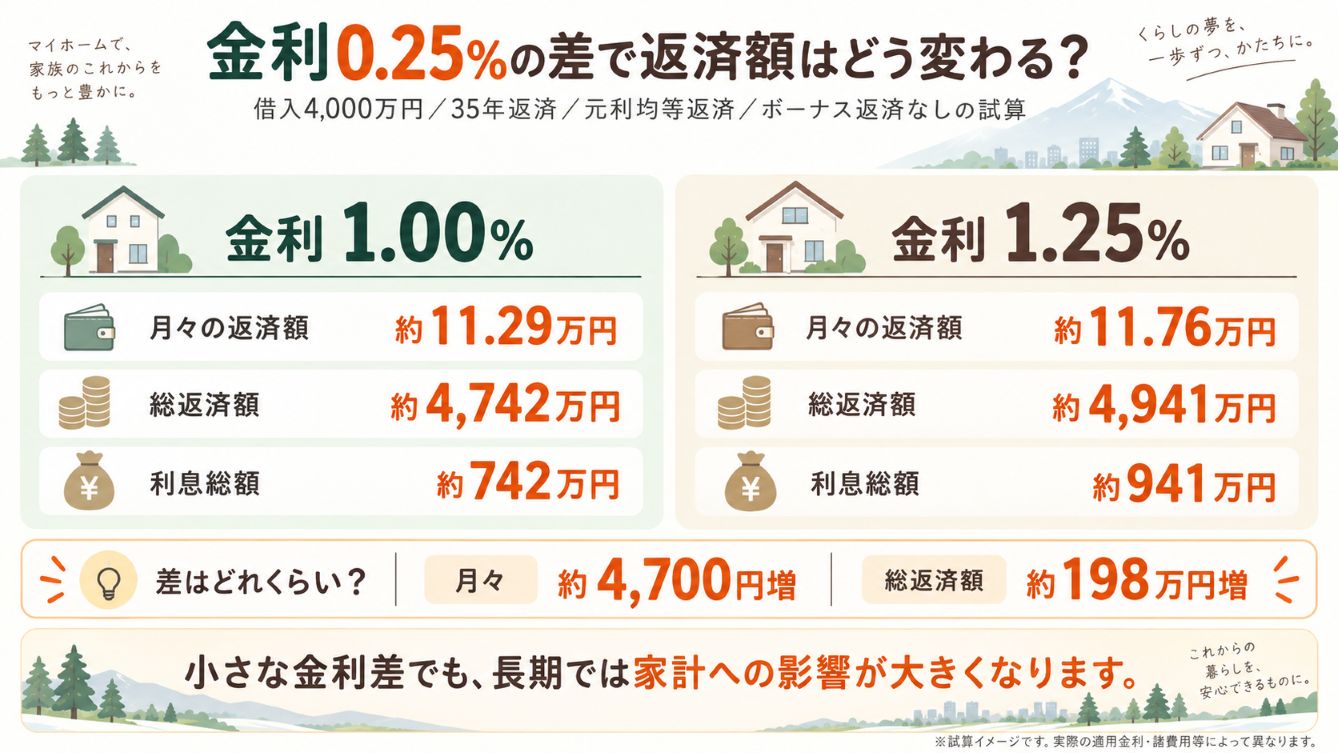
金利1.00%なら、月々の返済額は約11万2,900円。
金利1.25%なら、月々約11万7,600円。
その差は月々約4,700円です。
35年間で考えると、総返済額には約198万円の差が生まれます。
「それなら、少し待って金利が下がってから建てよう」
と考えたくなるかもしれません。
ところが、ここにはひとつ大きな落とし穴があります。
待っている間に変わるのは、金利だけではないからです。
次回②につづく